Lãi suất tiết kiệm giảm sâu: Chiến lược gửi tiền tối ưu tháng 4/2026
Lãi suất huy động tiếp tục giảm khi ngân hàng thứ 33 điều chỉnh. Xem ngay bảng so sánh lãi suất mới nhất và chiến lược gửi tiết kiệm tối ưu lợi nhuận tại đây!
Xu hướng giảm lãi suất huy động đang lan rộng khi ngân hàng thứ 33 chính thức hạ nhiệt, buộc người gửi tiền phải tính toán lại chiến lược phân bổ vốn để tối ưu hóa lợi nhuận.
Thị trường tiền tệ cuối tháng 4⁄2026 chứng kiến một làn sóng điều chỉnh mạnh mẽ. Việc các nhà băng liên tiếp hạ lãi suất không chỉ là câu chuyện của một vài đơn vị mà đã trở thành xu thế chung, tạo ra sự phân hóa rõ rệt về mức sinh lời tùy theo kỳ hạn và quy mô vốn của người gửi.
GPBank và hiệu ứng domino hạ lãi suất diện rộng
Ngân hàng Kỷ Nguyên Thịnh Vượng (GPBank) vừa chính thức trở thành đơn vị thứ 33 công bố điều chỉnh giảm lãi suất huy động. Điều đáng chú ý là GPBank là một trong số ít các ngân hàng thực hiện giảm lãi suất trên toàn bộ các kỳ hạn, bao gồm cả những kỳ hạn ngắn hạn dưới 6 tháng.
Cụ thể, theo biểu lãi suất trực tuyến mới nhất, GPBank đã giảm đồng loạt 0,3 điểm phần trăm cho các kỳ hạn từ 1 đến 36 tháng. Dưới đây là chi tiết mức lãi suất hiện tại:
- Kỳ hạn 1-2 tháng: Chỉ còn 3,6%/năm (lĩnh lãi cuối kỳ).
- Kỳ hạn 3-5 tháng: Còn 3,7%/năm.
- Kỳ hạn 6-8 tháng: 5,25%/năm.
- Kỳ hạn 9 tháng: 5,35%/năm.
- Kỳ hạn 12-36 tháng: 5,55%/năm.
Đối với những khách hàng ưu tiên gửi tại quầy với số dư từ 1 tỷ đồng trở lên, GPBank áp dụng mức lãi suất nhỉnh hơn: 5,05%/năm cho kỳ hạn 6-8 tháng, 5,15%/năm cho kỳ hạn 9 tháng và 5,35%/năm cho kỳ hạn 12-13 tháng.
Tính đến thời điểm này, danh sách 33 ngân hàng đã giảm lãi suất bao gồm: VPBank, Techcombank, SeABank, BVBank, Sacombank, ABBank, KienlongBank, BaoViet Bank, LPBank, Nam A Bank, NCB, SHB, TPBank, Viet A Bank, Cake, Agribank, VietinBank, MB, Vietcombank, Eximbank, Bac A Bank, MSB, OCB, PGBank, PVcomBank, VietBank, BIDV, MBV, Saigonbank, Vikki Bank, HDBank, VCBNeo và GPBank. Trong đó, các cái tên như SeABank, Agribank và VPBank gây chú ý khi điều chỉnh giảm tới hai lần chỉ trong một tháng.
So sánh lãi suất: Gửi tiền ở đâu sinh lời cao nhất?
Khi mặt bằng lãi suất chung đi xuống, sự phân hóa giữa nhóm ngân hàng quốc doanh (Big 4) và nhóm ngân hàng thương mại cổ phần tư nhân ngày càng trở nên sâu sắc. Người gửi tiền cần đặc biệt lưu ý các khung kỳ hạn để chọn “bến đỗ” phù hợp.
1. Kỳ hạn ngắn (1-3 tháng): Sự ổn định của nhóm Big 4
Ở phân khúc này, các ngân hàng lớn như Vietcombank, BIDV, VietinBank và Agribank duy trì mức lãi suất huy động trực tuyến khá ổn định, dao động trong khoảng 4,5% - 4,75%/năm. Đây là lựa chọn an toàn cho những dòng tiền nhàn rỗi ngắn hạn.
2. Kỳ hạn trung hạn (6-9 tháng): Cuộc đua lãi suất gay gắt
Đây là phân khúc có sự chênh lệch lớn nhất, với khung lãi suất trải dài từ 2,9% đến 7,05%/năm.
- Đỉnh lãi suất: Ngân hàng Bắc Á hiện dẫn đầu hệ thống với 7,05%/năm cho kỳ hạn 9 tháng (áp dụng cho khoản gửi trên 1 tỷ đồng). Nếu gửi dưới 1 tỷ, mức lãi là 6,85%/năm.
- Vị trí thứ hai: VCBNeo giữ mức 6,6%/năm.
- Trung bình thị trường: Các ngân hàng còn lại dao động từ 6,2% đến 6,5%/năm.
3. Kỳ hạn dài (12-18 tháng): Lựa chọn tối ưu cho tích lũy
Với kỳ hạn 12 tháng, lãi suất biến thiên từ 5,3% đến 7,3%/năm. Trong khi nhóm ngân hàng quốc doanh chỉ duy trì quanh mức 5,9% - 6,8%, thì một số ngân hàng tư nhân lại đưa ra mức hấp dẫn hơn hẳn: ACB đạt 7,3%/năm, theo sau là LPBank, PGBank và VCBNeo cùng ở mức 7%/năm. Đối với kỳ hạn 18 tháng, mặt bằng phổ biến nằm trong khoảng 5,8% - 7,2%/năm.
Phân tích chuyên sâu: Tại sao lãi suất tiếp tục giảm?
Việc 33 ngân hàng đồng loạt hạ lãi suất không đơn thuần là sự điều chỉnh cơ học, mà gắn liền với chiến lược điều hành tiền tệ của Ngân hàng Nhà nước (NHNN). Theo Phó Thống đốc NHNN Phạm Thanh Hà, tính đến hết tháng 3, dư nợ tín dụng toàn hệ thống đã đạt trên 19,18 triệu tỷ đồng, tăng hơn 3% so với cuối năm trước.
Với định hướng tăng trưởng tín dụng khoảng 15% trong năm nay, NHNN sẽ điều hành chính sách tiền tệ một cách chủ động và linh hoạt. Khi áp lực huy động vốn giảm bớt hoặc khi các ngân hàng muốn tối ưu hóa chi phí vốn để hỗ trợ lãi suất cho vay (nhằm thúc đẩy tăng trưởng kinh tế), họ sẽ có xu hướng hạ lãi suất huy động.
Lời khuyên cho người gửi tiền: Trong bối cảnh lãi suất có xu hướng giảm, thay vì gửi tất cả tiền vào một kỳ hạn dài, bạn có thể áp dụng chiến lược “chia nhỏ sổ tiết kiệm” (Laddering Strategy). Việc chia vốn thành nhiều sổ với các kỳ hạn khác nhau (ví dụ: 6 tháng, 9 tháng, 12 tháng) sẽ giúp bạn vừa đảm bảo tính thanh khoản, vừa có thể tái ký gửi với lãi suất tốt hơn nếu thị trường biến động.
Bạn đang ưu tiên tính an toàn tuyệt đối hay tìm kiếm mức lợi nhuận cao nhất cho khoản tiết kiệm của mình trong thời điểm này? Hãy chia sẻ góc nhìn của bạn ở phần bình luận bên dưới!
Quy trình & thành phần
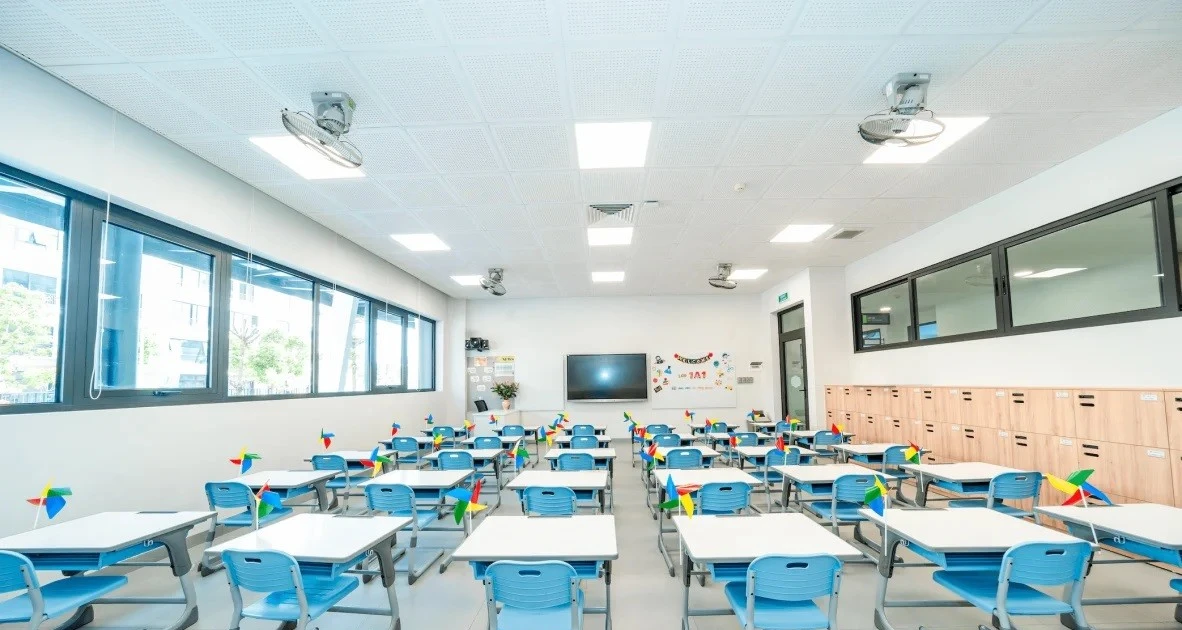
Thái Nguyên: 3 nhà đầu tư 'chạy đua' dự án trường học 256 tỷ đồng
3 nhà đầu tư đã nộp hồ sơ cho dự án Trường Tiểu học và THCS Nguyễn Khuyến tại Thái Nguyên với vốn 256 tỷ đồng. Xem chi tiết quy mô và lộ trình triển khai tại đây!
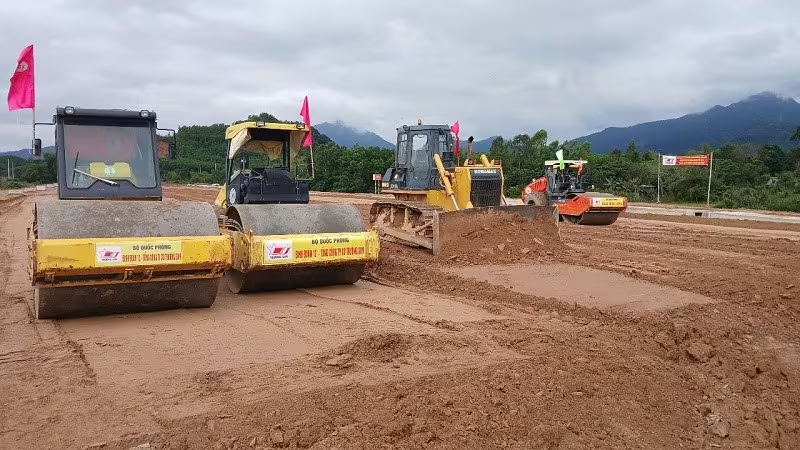
Đà Nẵng quyết liệt tháo gỡ 'nút thắt' đầu tư với 8 Tổ công tác đặc biệt
Đà Nẵng lập 8 Tổ công tác do lãnh đạo UBND thành phố điều hành nhằm tháo gỡ vướng mắc, đẩy nhanh giải ngân vốn đầu tư công và tư nhân. Xem ngay chi tiết!
Hàn Quốc chi 4,8 triệu USD nâng tầm chuỗi giá trị mè tại Việt Nam
Hàn Quốc đầu tư 4,8 triệu USD phát triển chuỗi giá trị mè tại Nghệ An và Đồng Tháp, tập trung vào công nghệ chế biến và giống. Xem ngay chi tiết dự án!
Dự báo giá vàng thế giới: Chuyên gia Phố Wall kỳ vọng bứt phá mốc 5.000 USD
Dự báo giá vàng thế giới tuần này: Chuyên gia Phố Wall nhận định tiềm năng tăng mạnh lên mốc 5.000 USD nhờ lực mua từ PBOC và rủi ro lạm phát. Xem ngay!