ARM đặt mục tiêu tăng trưởng doanh thu 53% năm 2026: Đòn bẩy từ HVN
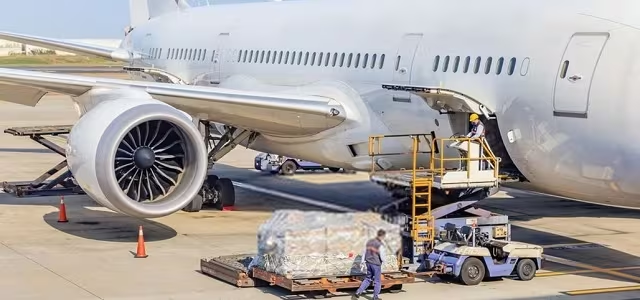
ARM đặt mục tiêu doanh thu 455 tỷ đồng năm 2026, tăng 53% nhờ hợp đồng chiến lược với Vietnam Airlines. Chi tiết kế hoạch cổ tức và chiến lược tăng trưởng tại đây.
CTCP Xuất nhập khẩu Hàng không (ARM) vừa công bố kế hoạch kinh doanh năm 2026 với mục tiêu tăng trưởng doanh thu đột phá 53%, dựa trên nền tảng hỗ trợ chiến lược từ Vietnam Airlines.
Trong tài liệu chuẩn bị cho Đại hội đồng cổ đông (ĐHĐCĐ) thường niên dự kiến diễn ra vào ngày 20⁄05, ARM đã phác thảo một bức tranh tăng trưởng đầy tham vọng nhưng cũng không kém phần thách thức cho giai đoạn tới.
Điểm sáng từ kết quả kinh doanh năm 2025: Sự phân hóa trong các mảng cốt lõi
Nhìn lại năm 2025, ARM đã chứng minh khả năng vận hành ổn định khi các chỉ số tài chính cơ bản đều vượt kế hoạch. Cụ thể, doanh thu đạt 296 tỷ đồng (vượt 8%) và lợi nhuận sau thuế đạt 5,9 tỷ đồng (vượt 13%). Tuy nhiên, đi sâu vào chi tiết, chúng ta thấy một sự phân hóa rõ rệt giữa các mảng kinh doanh:
- Mảng ủy thác và vận chuyển: Đây là “đầu tàu” tăng trưởng với doanh thu phí ủy thác đạt 52,3 tỷ đồng và doanh thu vận chuyển đạt 67,8 tỷ đồng, lần lượt vượt kế hoạch 20% và 21%. Điều này cho thấy sản lượng vận chuyển hàng không đang hồi phục mạnh mẽ.
- Mảng bán hàng: Đạt tổng doanh thu 158 tỷ đồng nhưng có sự đối lập lớn. Trong khi mảng vật phẩm trên máy bay bùng nổ (đạt 127 tỷ đồng, vượt 57% kế hoạch), thì mảng thiết bị mặt đất lại gây thất vọng khi chỉ hoàn thành 41% mục tiêu với 31,7 tỷ đồng.
Nhờ kết quả khả quan này, doanh nghiệp dự kiến nâng tỷ lệ chi trả cổ tức tiền mặt năm 2025 từ 10% lên 20%, một tín hiệu tích cực cho các cổ đông nắm giữ cổ phiếu ARM.
Chiến lược năm 2026: Mục tiêu doanh thu 455 tỷ đồng và “điểm tựa” Vietnam Airlines
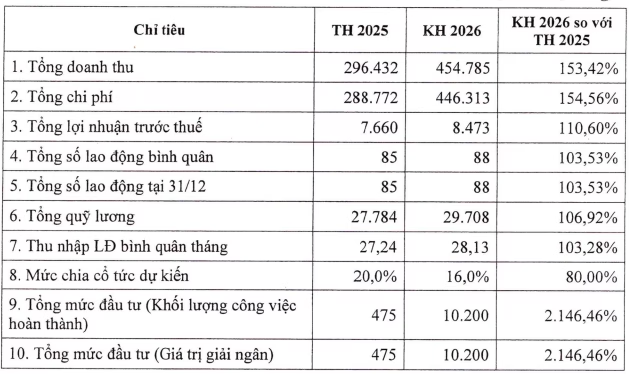
Bước sang năm 2026, ARM đặt mục tiêu nâng doanh thu lên 455 tỷ đồng (tăng 53%) và lợi nhuận trước thuế đạt 8,5 tỷ đồng (tăng 10,6%). Để hiện thực hóa con số này, doanh nghiệp tập trung vào hai động lực chính:
Tối ưu hóa mối quan hệ với cổ đông lớn HVN
Với việc Vietnam Airlines (HVN) là cổ đông lớn, ARM sở hữu lợi thế cạnh tranh cực lớn về mặt hệ sinh thái. Đặc biệt, việc ARM vừa trúng thầu trở thành đơn vị cung cấp dịch vụ ủy thác nhập khẩu phụ tùng máy bay cho HVN sẽ là “cú hích” trực tiếp đẩy mạnh doanh thu mảng cốt lõi trong năm tới.
Quản trị rủi ro trước biến động địa chính trị
Dù triển vọng lạc quan, chuyên gia phân tích cảnh báo ARM cần đặc biệt lưu ý đến hai rủi ro lớn: 1. Chi phí đầu vào: Căng thẳng tại Trung Đông khiến giá nhiên liệu biến động, trực tiếp gây áp lực lên chi phí vận hành hàng không. 2. Thị trường: Sự phụ thuộc lớn vào đối tác chiến lược khiến việc mở rộng tệp khách hàng mới trở thành bài toán hóc búa.
Kế hoạch đầu tư và thay đổi quản trị doanh nghiệp
Bên cạnh hoạt động kinh doanh cốt lõi, ARM đang tìm kiếm cơ hội đa dạng hóa nguồn thu thông qua việc tìm đối tác cho hai dự án văn phòng tại khu vực Bồ Đề, Hà Nội. Đây có thể coi là chiến lược tạo dòng tiền ổn định dài hạn cho doanh nghiệp.
Về mặt quản trị, ĐHĐCĐ sắp tới sẽ quyết định nhân sự HĐQT và Ban Kiểm soát cho nhiệm kỳ 2026 - 2031 (dự kiến 5 thành viên HĐQT và 3 thành viên Ban Kiểm soát). Đáng chú ý, tỷ lệ cổ tức dự kiến cho năm 2026 sẽ giảm xuống mức 16% để tập trung nguồn lực cho tái đầu tư và phát triển.
Góc nhìn chuyên gia: Việc ARM đặt mục tiêu doanh thu tăng 53% là một con số đầy thách thức nhưng khả thi nếu hợp đồng với HVN được triển khai đúng tiến độ. Tuy nhiên, nhà đầu tư nên theo dõi sát sao biên lợi nhuận ròng, vì doanh thu tăng mạnh nhưng lợi nhuận trước thuế chỉ tăng 10,6%, cho thấy áp lực chi phí vận hành đang ngày càng lớn.
Bạn đánh giá thế nào về khả năng đạt mục tiêu doanh thu của ARM trong bối cảnh ngành hàng không còn nhiều biến số? Hãy chia sẻ ý kiến của bạn ở phần bình luận bên dưới!
Quy trình & thành phần
Thái Nguyên: 3 nhà đầu tư 'chạy đua' dự án trường học 256 tỷ đồng
3 nhà đầu tư đã nộp hồ sơ cho dự án Trường Tiểu học và THCS Nguyễn Khuyến tại Thái Nguyên với vốn 256 tỷ đồng. Xem chi tiết quy mô và lộ trình triển khai tại đây!
Đà Nẵng quyết liệt tháo gỡ 'nút thắt' đầu tư với 8 Tổ công tác đặc biệt
Đà Nẵng lập 8 Tổ công tác do lãnh đạo UBND thành phố điều hành nhằm tháo gỡ vướng mắc, đẩy nhanh giải ngân vốn đầu tư công và tư nhân. Xem ngay chi tiết!
Hàn Quốc chi 4,8 triệu USD nâng tầm chuỗi giá trị mè tại Việt Nam
Hàn Quốc đầu tư 4,8 triệu USD phát triển chuỗi giá trị mè tại Nghệ An và Đồng Tháp, tập trung vào công nghệ chế biến và giống. Xem ngay chi tiết dự án!
Dự báo giá vàng thế giới: Chuyên gia Phố Wall kỳ vọng bứt phá mốc 5.000 USD
Dự báo giá vàng thế giới tuần này: Chuyên gia Phố Wall nhận định tiềm năng tăng mạnh lên mốc 5.000 USD nhờ lực mua từ PBOC và rủi ro lạm phát. Xem ngay!